Silberminen historisch günstig? Warum dieser Experte jetzt große Chancen sieht!

Eine Korrektur mit historischem Ausmaß
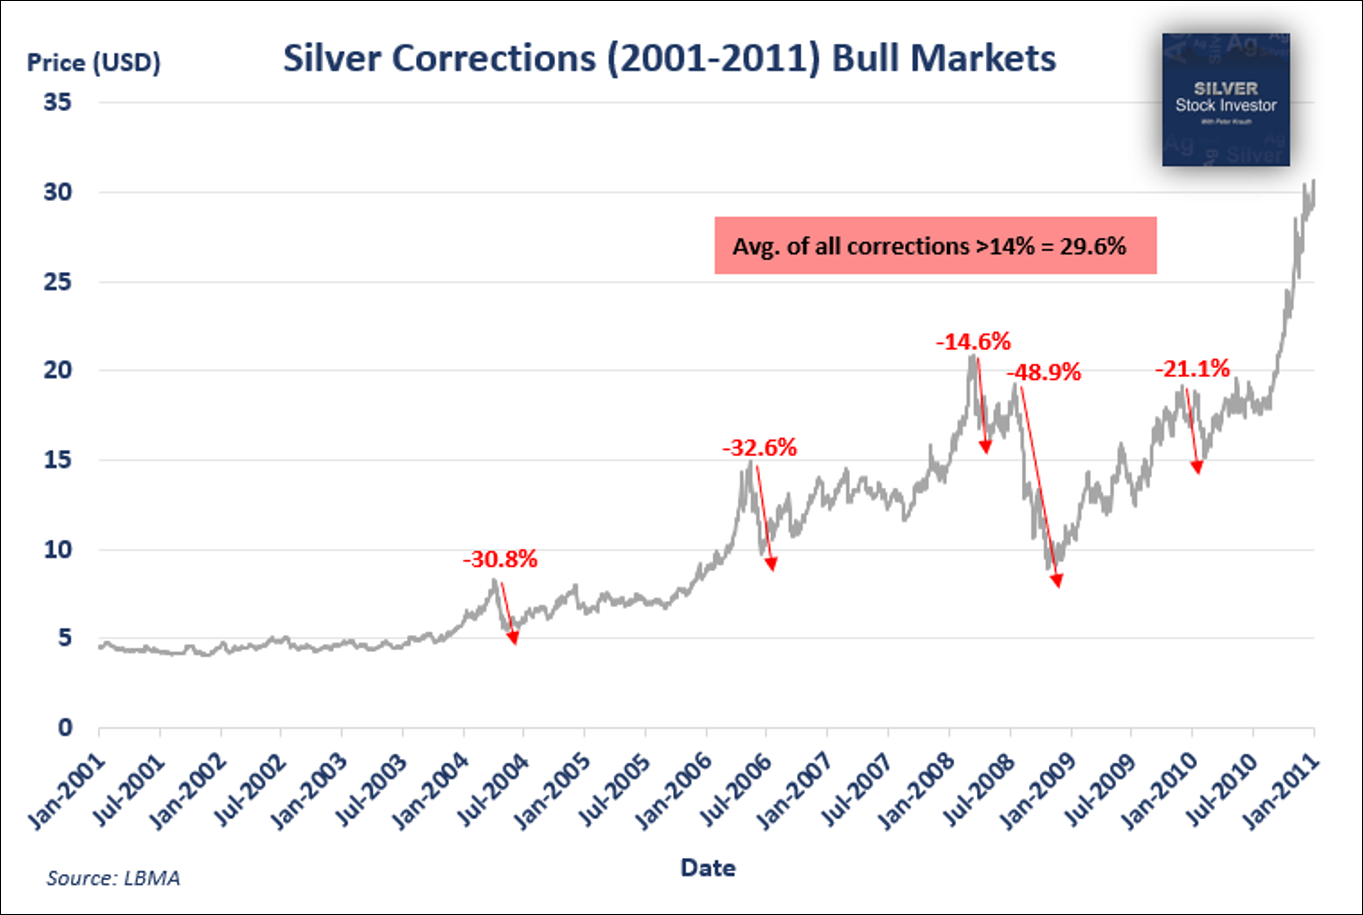
Krauth erinnert daran, dass auch der Silber-Bullenmarkt von 2001 bis 2011 von heftigen Rückschlägen begleitet wurde. Die stärkste Korrektur erreichte damals 48,9 Prozent. Anschließend stieg Silber innerhalb von etwas mehr als zwei Jahren von 9 auf 49 USD.
Die aktuelle Korrektur fällt mit rund 56 Prozent noch deutlicher aus. Dennoch erkennt Krauth im Bereich um 50 USD eine wichtige Unterstützung. Diese Marke hatte den Silberpreis von 1980 bis 2025 immer wieder nach oben begrenzt, bevor der Ausbruch im Oktober 2025 gelang. Aus der früheren Obergrenze könnte nach seiner Einschätzung nun eine langfristige Untergrenze werden.
Starke Cashflows, niedrige Bewertungen
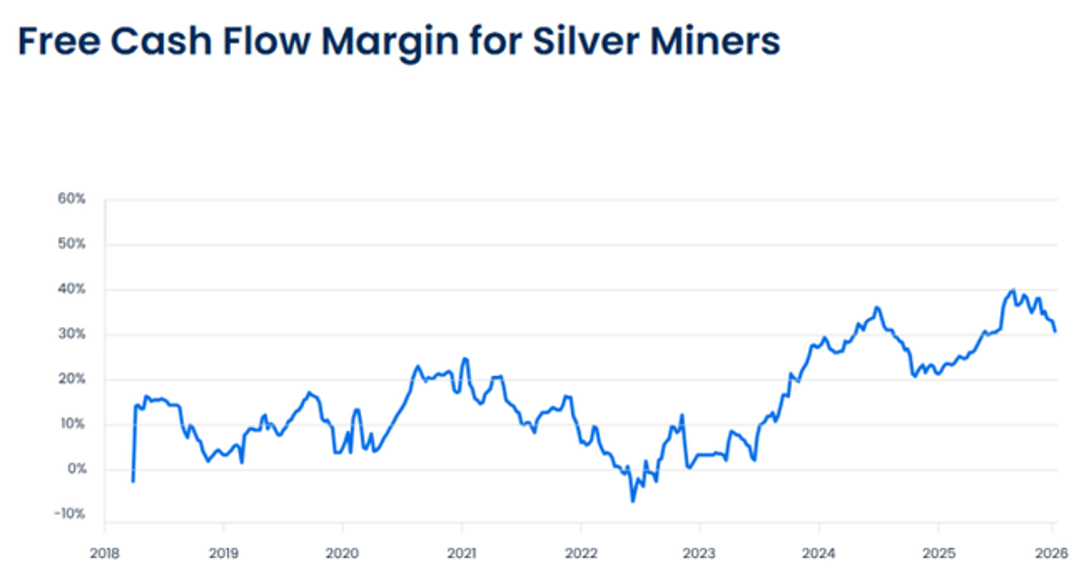
Besonders auffällig ist für Krauth die Entwicklung der Silberminen. Nach Berechnungen von Jupiter Asset Management erreichen die Unternehmen derzeit durchschnittliche Free-Cashflow-Margen von rund 30 Prozent. Der freie Cashflow zeigt, wie viel Geld nach den laufenden Ausgaben und notwendigen Investitionen tatsächlich im Unternehmen verbleibt.
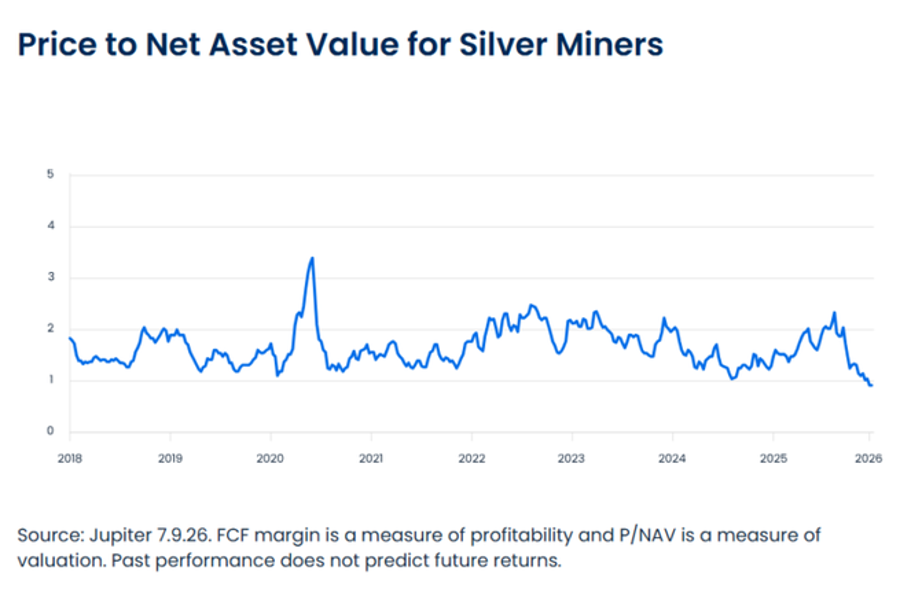
Trotz dieser Ertragskraft hat der Global X Silver Miners ETF, kurz SIL, seit Jahresbeginn etwa 10 Prozent verloren. Gleichzeitig liegt das durchschnittliche Verhältnis von Aktienkurs zu Nettovermögenswert bei Silberminen unter 1. Damit werden die Unternehmen an der Börse niedriger bewertet als ihr aktueller Nettovermögenswert. Laut Krauth entspricht dies dem günstigsten Niveau seit neun Jahren.
Hinzu kommt, dass Silberaktien seit Anfang September hinter dem Metall zurückgeblieben sind. Technische Indikatoren deuten nach Krauths Einschätzung darauf hin, dass sich diese relative Schwäche ihrem Ende nähern könnte.
Defizite treffen auf neue Nachfrage
Auch die fundamentale Lage stimmt Krauth optimistisch. Der Silbermarkt befinde sich inzwischen im sechsten Defizitjahr in Folge. Unter Einbeziehung der Zuflüsse in börsengehandelte Silberfonds habe das Defizit laut World Silver Survey 2026 zuletzt einen Rekordwert von 318 Millionen Unzen erreicht.
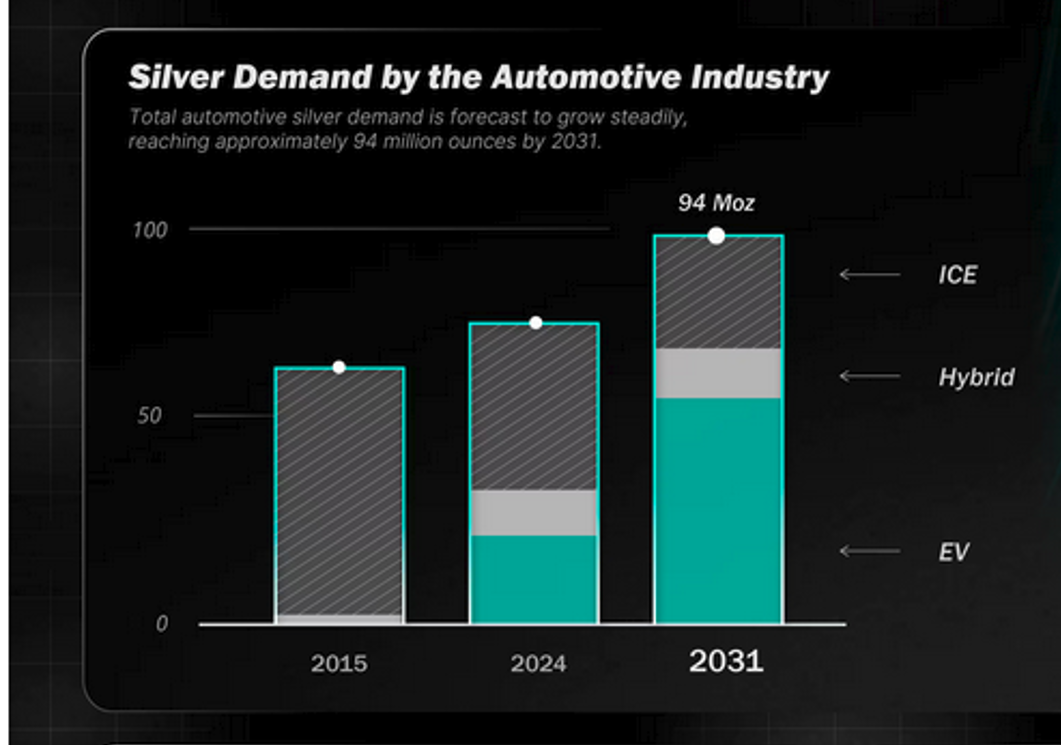
Allein die Solarindustrie benötige jährlich rund 150 Millionen Unzen. Zusätzlich könnte die Nachfrage aus Rechenzentren, künstlicher Intelligenz und Elektrofahrzeugen stark steigen. Diese drei Bereiche könnten Krauth zufolge innerhalb von fünf Jahren bereits 35 bis 40 Prozent der gesamten Silbernachfrage ausmachen.
Silberminen könnten jetzt aufholen
Rund 75 Prozent des Silbers entstehen als Nebenprodukt beim Abbau anderer Metalle. Steigende Preise für Gold, Kupfer, Zink und Blei senken dadurch rechnerisch die Nettokosten der Silberproduktion. Gleichzeitig verfügen führende Silberminen laut Krauth über ungewöhnlich hohe Bargeldbestände.
Diese Mittel könnten künftig in neue Bohrprogramme, Projekt-Erweiterungen sowie Fusionen und Übernahmen fließen. Krauth würde deshalb erwarten, dass Silberminen und Explorations-Unternehmen in die nächste Phase des Silberzyklus eintreten könnten.
Welche Unternehmen er dabei besonders beobachtet, warum ein neuer Portfolio-Wert bereits für Aufmerksamkeit sorgt und welche sechs Gesellschaften zuletzt positive Nachrichten veröffentlicht haben, erfahren Leser in der aktuellen Ausgabe des Börsenbriefs „Der Silber Investor“ auf Stocks to Perform.