


Sieben Tricks gegen die Schuldenkrise: Wie Washington Zeit kaufen könnte

Wenn der Markt nicht mehr auf die Fed hört
Normalerweise zieht eine Leitzinssenkung auch die Marktzinsen nach unten. Doch laut Piepenburg geschah das Gegenteil. Trotz einer Senkung um 175 Basis Points, also 1,75 Prozentpunkte, seien die Anleiherenditen gestiegen. Diese Renditen nennt man auf Englisch Bond Yields. Piepenburg bezeichnet sie als „Haifischflossen“, die immer näher kommen.
Besonders auffällig sei die gesamte Yield Curve, auf Deutsch Zinskurve. Sie zeigt die Renditen von Anleihen mit verschiedenen Laufzeiten. Steigen die Yields vom kurzfristigen bis zum langfristigen Bereich, wird fast jede neue Finanzierung teurer. Die Fed drückte auf das Bremspedal, doch der Wagen wurde schneller. Was kann Washington jetzt noch tun?
Trick eins: Versteckte Milliarden mobilisieren
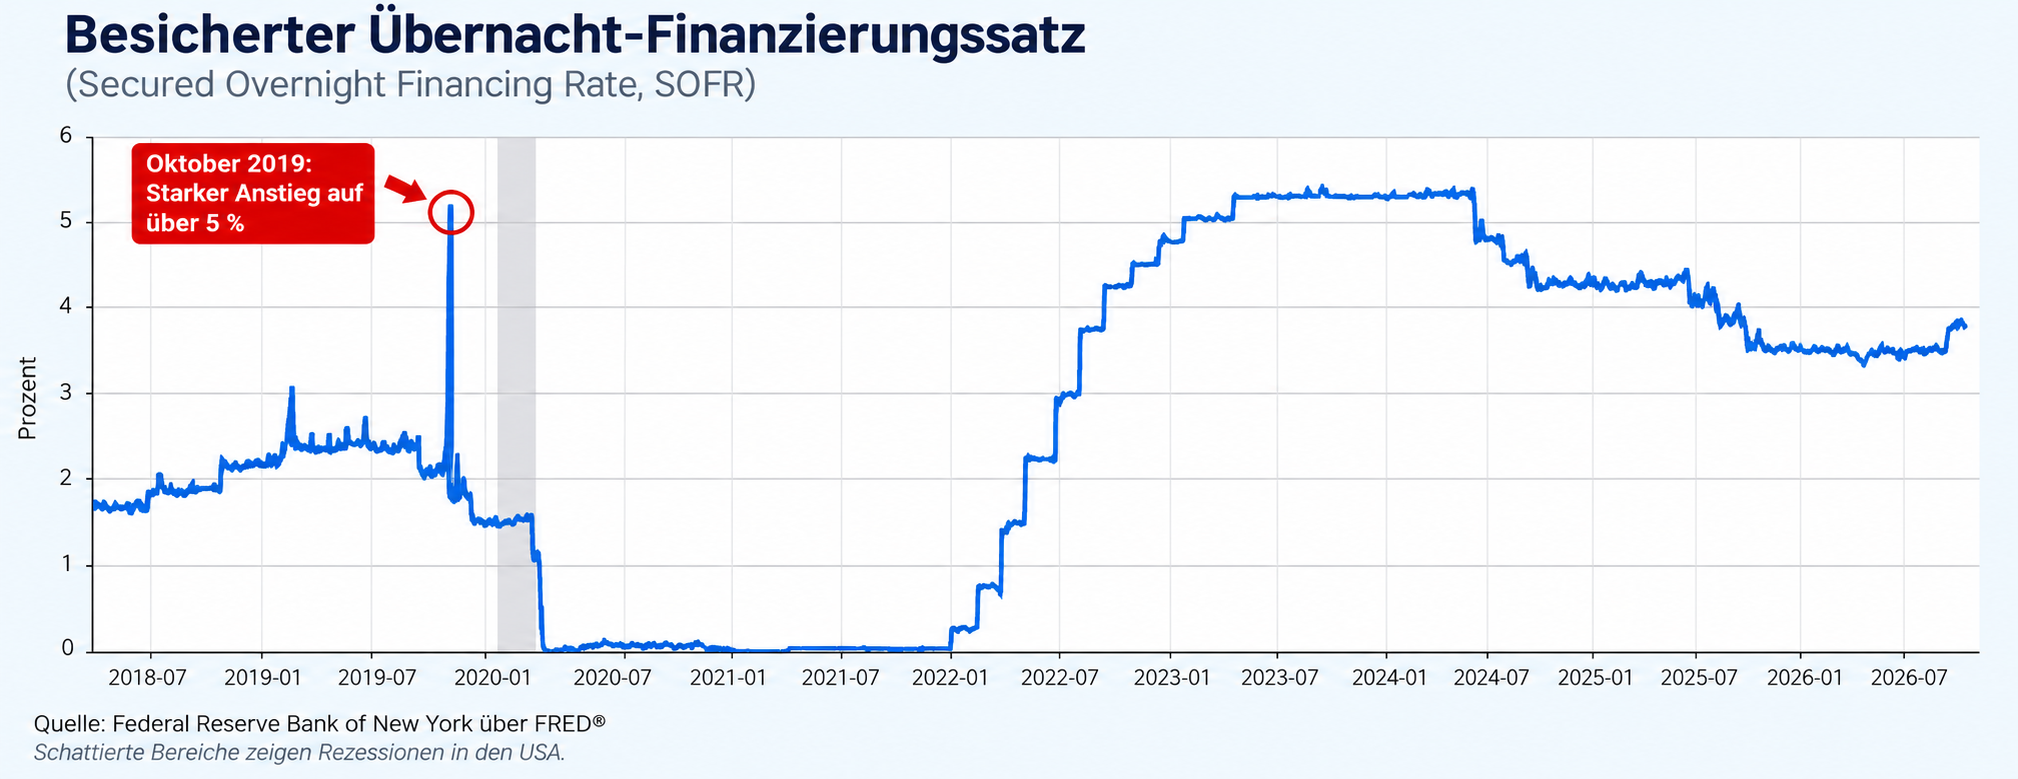
Die erste Verteidigungslinie liegt laut Piepenburg in kaum beachteten Geldtöpfen. Einer davon ist das Treasury General Account, kurz TGA. Das ist vereinfacht gesagt das Hauptkonto des US-Finanzministeriums. Gibt die Regierung daraus Geld aus, gelangt zusätzliche Liquidität in das Finanzsystem, ohne dass die Fed offiziell ein neues Rettungsprogramm starten muss.
Auch der Repo Market kann Liquidität liefern. Repo steht für Repurchase Agreement, also Rückkaufvereinbarung. Banken hinterlegen Wertpapiere und erhalten dafür kurzfristig Geld. Für Außenstehende klingt das technisch. Der Effekt ist einfach: Das Finanzsystem bekommt frisches Kapital und kann damit unter anderem weitere Staatsanleihen aufnehmen.
Trick zwei: Banken bekommen mehr Spielraum
Eine weitere Stellschraube sind die internationalen Bankenregeln, die Basel Accords. Sie bestimmen unter anderem, wie viel Eigenkapital Banken für bestimmte Risiken vorhalten müssen. Werden diese Anforderungen, die Capital Requirements, gelockert, können Banken größere Positionen aufbauen. Plötzlich entsteht zusätzliche Kaufkraft für amerikanische Staatsanleihen, die sogenannten US Treasuries.
Der Trick besteht darin, Nachfrage zu schaffen, ohne den Markt offen zu retten. Statt der Fed kaufen dann Geschäftsbanken mehr Staatspapiere. Auf dem Papier wäre das eine regulatorische Anpassung. Tatsächlich könnten Banken dadurch zu Abnehmern jener Schulden werden, die andere Investoren nicht mehr haben wollen. Doch auch ihre Bilanzen sind nicht grenzenlos.
Trick drei: Kurze Schulden ersetzen lange Schulden
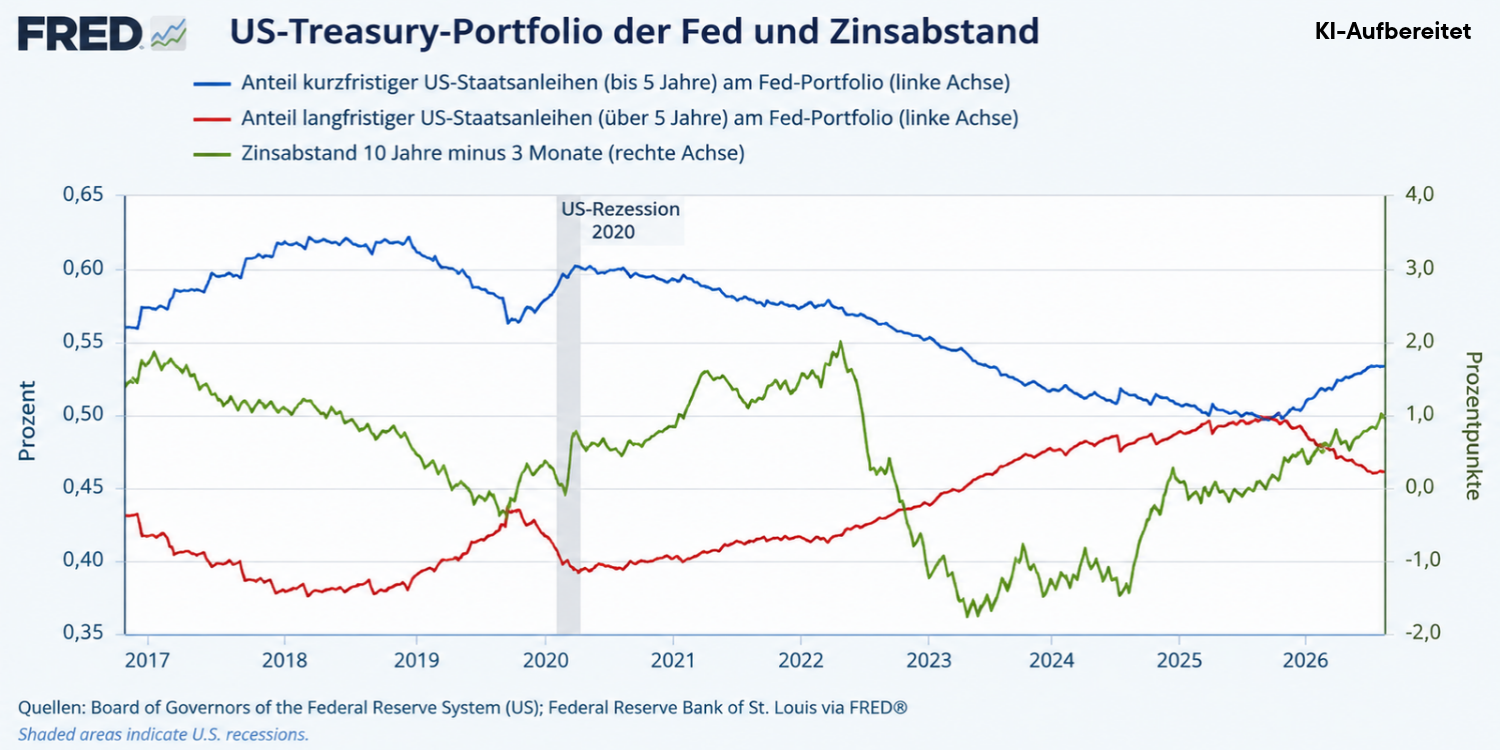
Das Finanzministerium könne zudem mehr kurzfristige Anleihen ausgeben. Diesen Bereich nennt man Short End. Mit dem eingesammelten Geld ließe sich der langfristige Markt, das Long End, stützen. Ziel wäre es, besonders die langfristigen Renditen zu drücken, weil sie Hypotheken, Unternehmenskredite und zahlreiche andere Finanzierungskosten beeinflussen.
Piepenburg beschreibt außerdem mögliche Käufe langfristiger Anleihen aus dem Treasury General Account. Dafür könnten enorme Summen mobilisiert werden. Offiziell wäre das kein klassisches Anleihekaufprogramm der Fed. Wirtschaftlich erinnere es jedoch stark an Quantitative Easing, kurz QE: Staatliches Geld stützt die Nachfrage nach staatlichen Schulden.
Trick vier: Die Fed setzt den Marktpreis außer Kraft
Reichen einzelne Käufe nicht, bleibt die Yield Curve Control, kurz YCC. Das bedeutet Zinskurvenkontrolle. Die Fed würde festlegen, wie hoch bestimmte Renditen maximal steigen dürfen. Um diese Grenze zu verteidigen, müsste sie bei Bedarf unbegrenzt Anleihen kaufen. Der Preis entstünde dann nicht mehr frei am Markt.
Das könnte die Finanzierungskosten der USA zunächst begrenzen. Doch jeder Kauf bringt zusätzliches Geld in Umlauf. Aus der Anleihekrise wird damit schleichend eine Währungskrise. Piepenburgs Warnung ist klar: Die Fed kann Bond Yields möglicherweise kontrollieren, aber nur, wenn sie dafür den Dollar schwächt. Wer bezahlt diesen Preis?
Trick fünf: Gold wird zum Vertrauensköder
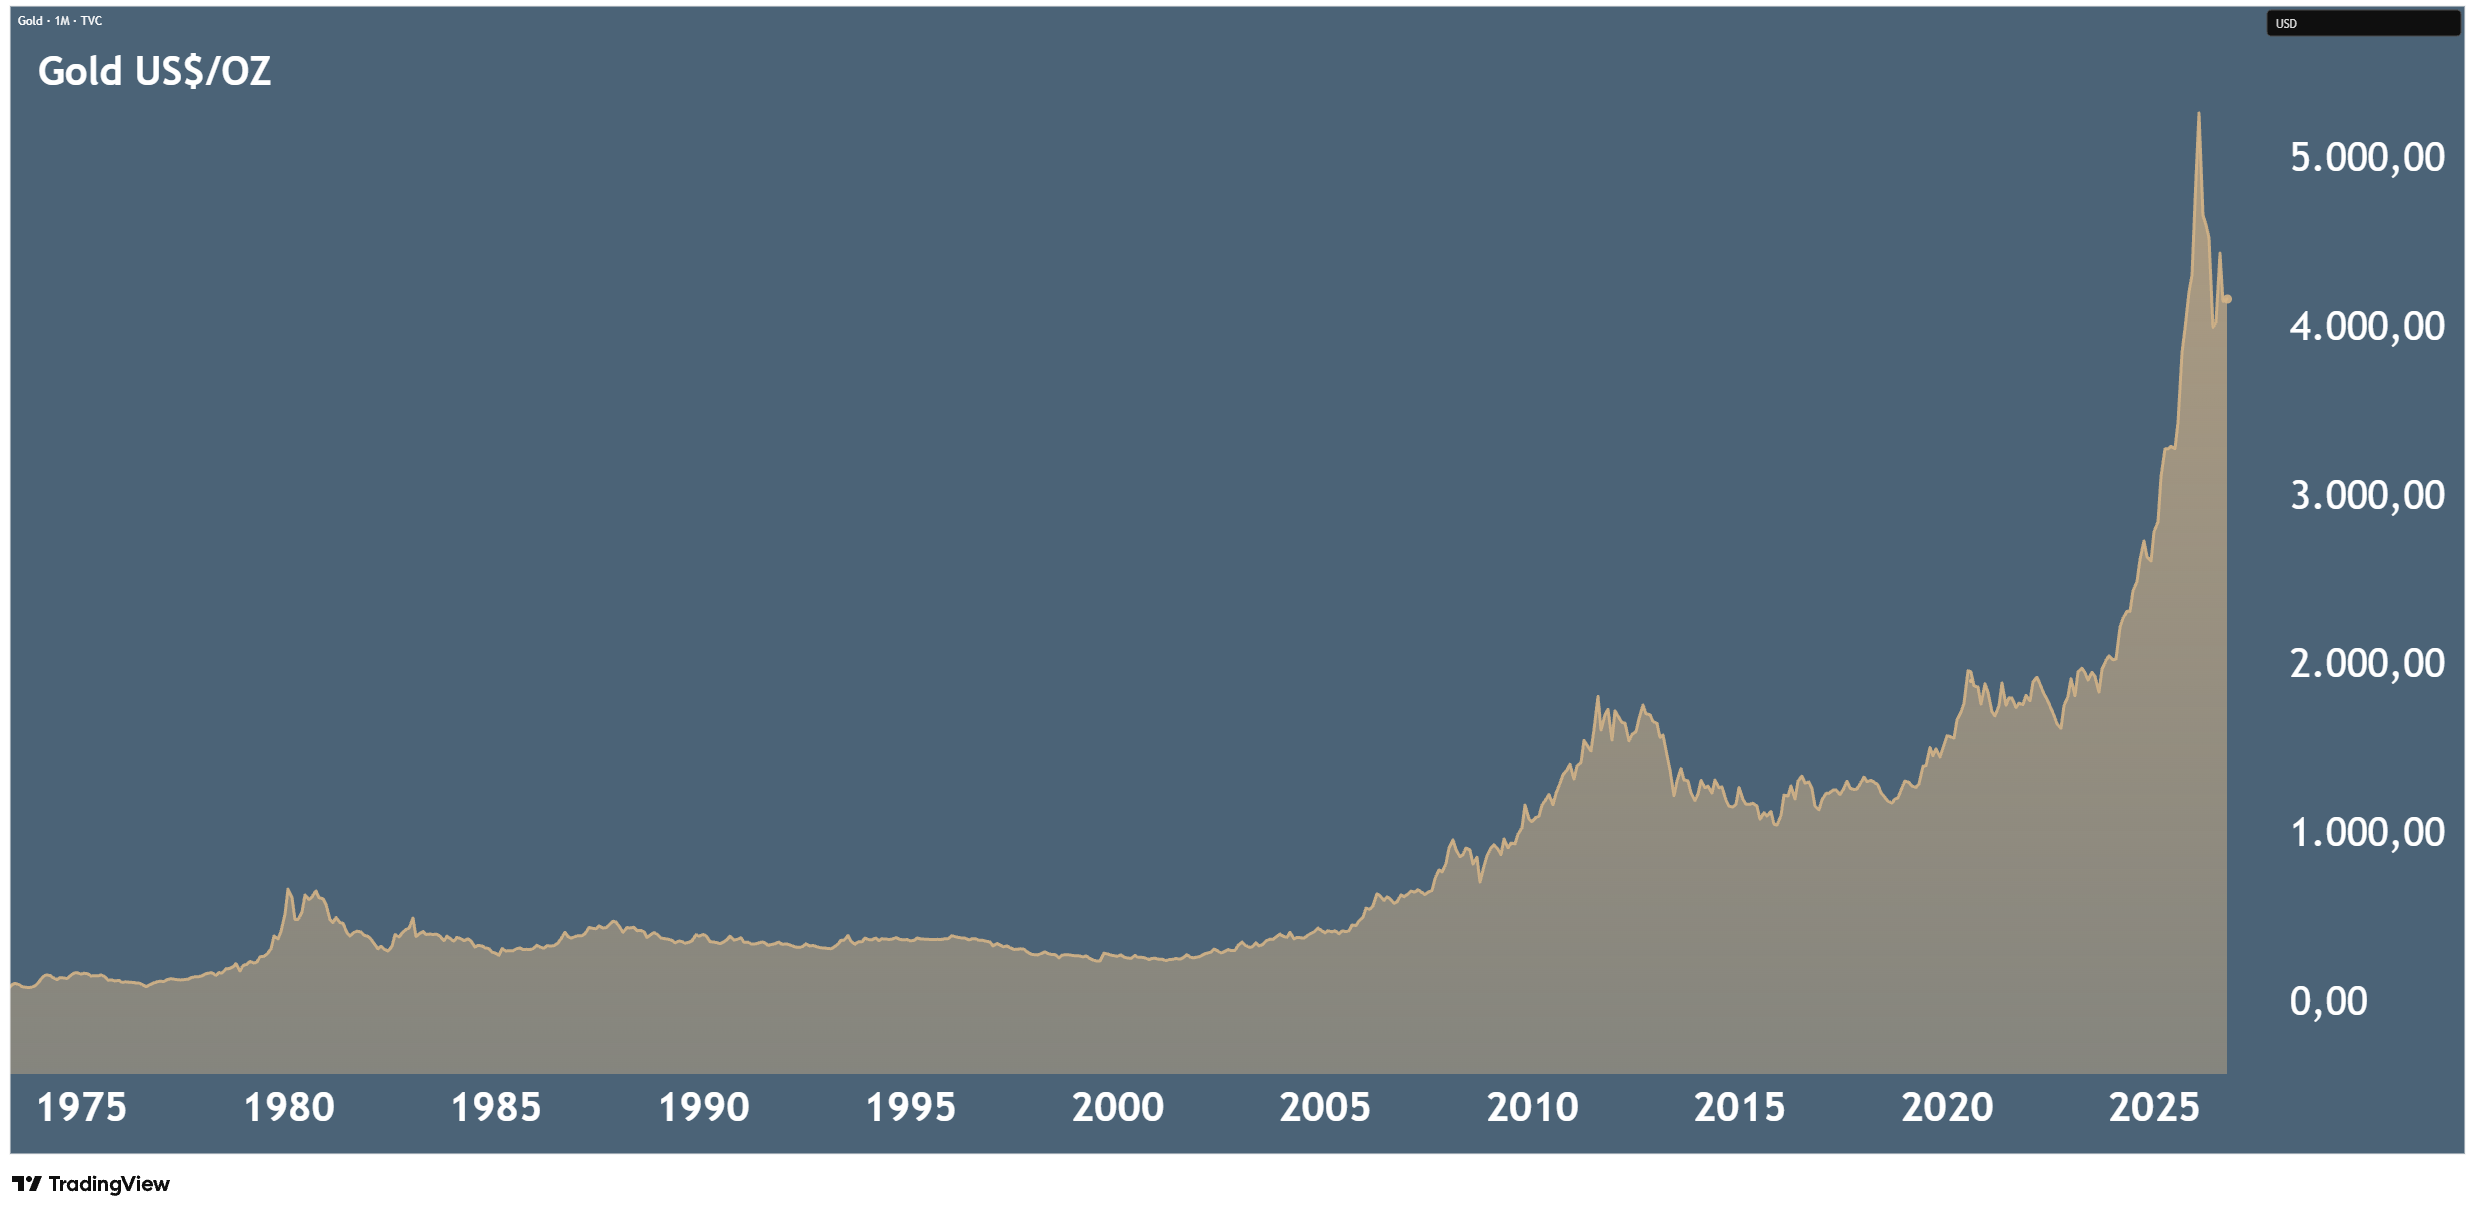
Sollten gewöhnliche Staatsanleihen nicht mehr genügen, könnte Washington eine Gold-Backed Bond, also eine goldgedeckte Anleihe, anbieten. Im Gespräch ist eine Laufzeit von 50 Jahren. Am Ende könnte der Besitzer nach Piepenburgs Darstellung zwischen einer Auszahlung in Dollar und einer Einlösung in Gold wählen.
Das wäre bemerkenswert: Ausgerechnet die mächtigste Papiergeldnation der Welt müsste Gold einsetzen, um Vertrauen in ihre Schulden zurückzuholen. Piepenburg hält die Konstruktion deshalb vor allem für Political Optics, also politische Wirkung nach außen. Gold würde das System nicht reparieren. Es wäre der Köder, der Anleger erneut an den US-Anleihemarkt locken soll.
Trick sechs: Stablecoins werden zum Schuldenstaubsauger
Der raffinierteste Plan führt über Stablecoins. Das sind digitale Token, deren Wert meist an den Dollar gekoppelt ist. Herausgeber wie Tether oder Circle halten im Hintergrund Reserven, sogenannte Reserve Assets. Ein Teil dieses Geldes fließt in US-Staatsanleihen. Jeder neue digitale Dollar könnte damit zusätzliche Nachfrage nach amerikanischen Schulden erzeugen.
Im Interview wird ein Wachstum des Stablecoin-Marktes von rund 400 Milliarden auf zwei Billionen Dollar als mögliche Zielgröße genannt. Damit entstünde ein gewaltiger neuer Käufer für Treasuries. Piepenburg vergleicht das Prinzip mit dem Petrodollar: Wer Zugang zum amerikanischen Finanzsystem will, könnte zunehmend gezwungen sein, den digitalen Dollarweg zu nehmen.
Trick sieben: Die Inflation übernimmt die Rechnung
Die älteste Methode ist zugleich die unauffälligste: Die Inflation bleibt höher als die Zinsen. Das nennt man Financial Repression, auf Deutsch finanzielle Repression. Sind die Zinsen nach Abzug der Inflation negativ, spricht man von Negative Real Rates. Anleger bekommen ihr Geld zurück, können sich davon aber weniger kaufen.
Für Regierungen ist das praktisch. Alte Schulden verlieren real an Gewicht, ohne dass ein offizieller Zahlungsausfall erklärt werden muss. Für Sparer ist es fatal. Das Guthaben bleibt sichtbar auf dem Konto, doch seine Kaufkraft schmilzt. Inflation werde so zur unsichtbaren Steuer, mit der Bürger einen Teil der staatlichen Schuldenlast übernehmen.
Der letzte Ausweg: Ein Zahlungsausfall ohne Pleite
Wenn selbst das nicht reicht, erwartet Piepenburg eine mögliche Umschuldung. Die Laufzeiten könnten verlängert werden. Das nennt man Maturity Extension. Gleichzeitig ließe sich der Zinskupon begrenzen, ein sogenannter Coupon Cap. Im Interview nennt der Experte beispielhaft einen Deckel von einem Prozent.
Formal könnten die USA ihre Zahlungen fortsetzen. Wirtschaftlich wäre es dennoch ein Constructive Default, also ein faktischer Zahlungsausfall durch nachträglich verschlechterte Bedingungen. Damit schließt sich der rote Faden: Liquidität freisetzen, Banken einspannen, Laufzeiten verschieben, Renditen kontrollieren, Gold einsetzen, Stablecoins aufblasen und Schulden entwerten. Jeder Trick kauft Zeit. Keiner beseitigt das Problem.