


Gold im Rückwärtsgang? Warum die Korrektur eine ganz andere Geschichte erzählt

Fallende Preise erzählen nur die halbe Geschichte
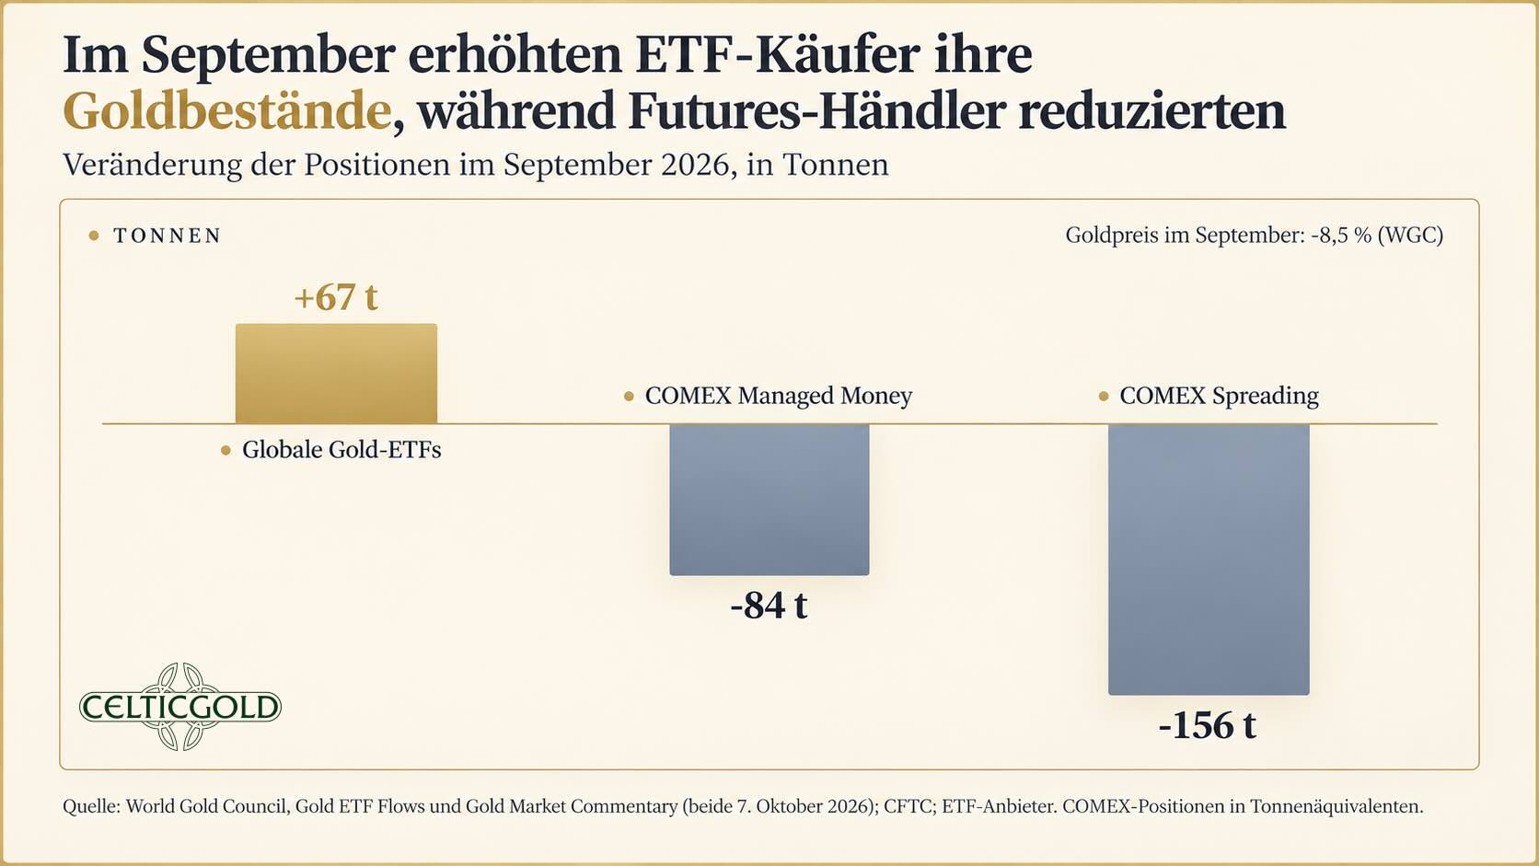
Wenn Gold fällt, scheint die Erklärung einfach: Anleger verkaufen. Doch Grummes verweist auf eine bemerkenswerte Gegenbewegung. Trotz eines Preisrückgangs von 8,5 Prozent stiegen die Bestände physisch hinterlegter Gold-ETFs um 67 Tonnen auf den Rekordwert von 4.256 Tonnen.
Im untersuchten Quartal flossen sogar 31 Milliarden US-Dollar in solche Fonds. Langfristig orientierte Investoren kauften damit physisch hinterlegtes Gold, während kurzfristige Positionen am Terminmarkt reduziert wurden. Der Preis sank, aber die Nachfrage nach tatsächlichem Eigentum blieb stark. Das verändert die Bedeutung der Korrektur.
Gold braucht kein Versprechen
Eine Anleihe ist immer ein Versprechen. Der Schuldner muss Zinsen zahlen und das eingesetzte Kapital zurückgeben. Gold verspricht dagegen nichts. Es besitzt keinen Schuldner, keine Laufzeit und keinen Refinanzierungsbedarf. Genau das wirkt zunächst wie ein Nachteil, wird in unsicheren Zeiten aber zur entscheidenden Stärke.
Grummes sieht Gold deshalb nicht nur als Schutz gegen Inflation. Das Edelmetall könne auch gegen fiskalische Dominanz, Sanktionen, Währungsfragmentierung und politische Eingriffe absichern. Sein Wert hängt nicht davon ab, ob ein Staat seine Schulden bedienen oder eine Zentralbank ihre Geldpolitik glaubwürdig halten kann.
Warum Zentralbanken weiter Gold halten
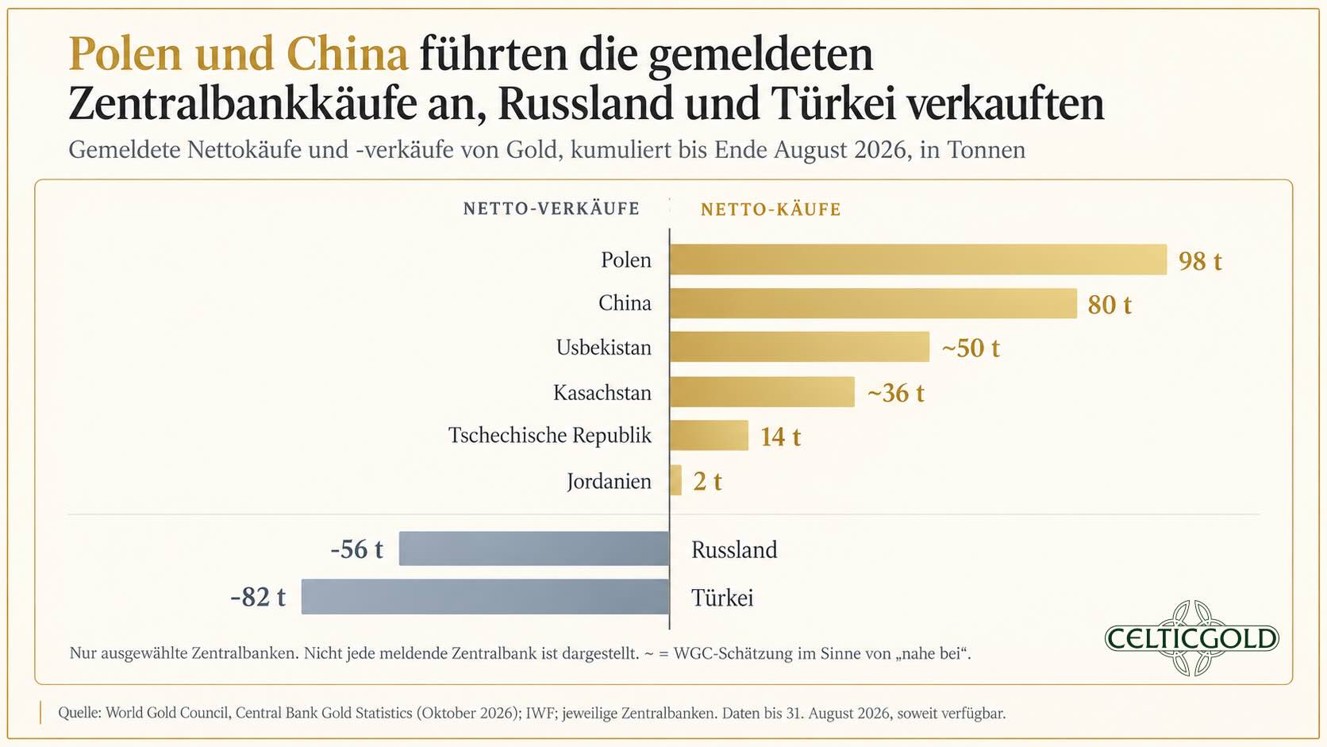
Auch Zentralbanken kaufen Gold nicht wegen laufender Erträge. Nach den in der Analyse genannten Angaben stieg der Goldanteil an den weltweiten Zentralbankreserven von rund 14 Prozent im Jahr 2023 auf fast 25 Prozent. Dahinter stehen geopolitische Spannungen, steigende Staatsschulden und die Suche nach politisch neutralen Reserven.
Währungsbestände und Staatsanleihen können von Sanktionen, Kontrollen oder politischen Entscheidungen betroffen sein. Physisches Gold trägt dieses Gegenparteirisiko nicht. Es kann nicht zahlungsunfähig werden und lässt sich außerhalb fremder Finanzversprechen verwahren. Zentralbanken kaufen daher keine Rendite. Sie kaufen Unabhängigkeit.
Die Korrektur widerlegt die Goldthese nicht
Kurzfristig kann Gold fallen, obwohl die langfristige Begründung stärker wird. Höhere Zinsen, ein fester US-Dollar und Verkäufe am Terminmarkt können den Preis belasten. Diese Faktoren entscheiden jedoch nicht allein darüber, warum Investoren und Zentralbanken das Metall überhaupt besitzen.
Die zentrale Frage lautet deshalb nicht nur, wann Gold wieder steigt. Entscheidend ist, welche Rolle ein Vermögenswert ohne Schuldner in einer Welt wachsender Schulden übernimmt. Der Preis kann schwanken. Die Unabhängigkeit von Staaten, Banken und Unternehmen bleibt bestehen. Genau darin liegt laut Grummes der langfristige Wert von Gold.
Gold über 4.000 Dollar: Neue Chancen für Minenunternehmen
Während Gold für Anleger vor allem als Absicherung dient, eröffnet ein dauerhaft hohes Preisniveau den Goldunternehmen eine andere Perspektive. Viele Produzenten und Projektentwickler haben ihre Wirtschaftlichkeitsberechnungen ursprünglich mit Best-Case-Goldpreisen von 3.500 bis 3.800 US-Dollar oder darunter erstellt. Stabilisiert sich Gold oberhalb von 4.000 US-Dollar, könnten sich Projektmargen und Wirtschaftlichkeit entsprechend verbessern. Besonders interessant sind dabei Entwickler, die durch zusätzliche Bohrungen ihre Goldvorkommen erweitern und damit den potenziellen Projektwert steigern wollen.
Ein Beispiel ist Blue Jay Gold. Das Unternehmen meldete auf seinem Steller-Projekt im kanadischen Yukon zuletzt einen Bohrabschnitt von 14 Metern mit 6,15 Gramm Gold und 124 Gramm Silber je Tonne. Laut Management bestätigen die Ergebnisse die Fortsetzung der hochgradigen Mineralisierung in größere Tiefen. Weitere Bohrungen sollen nun zeigen, wie weit sich diese Strukturen erstrecken und welches zusätzliche Ressourcenpotenzial daraus entstehen könnte.
ESGold setzt auf einen anderen Goldhebel
Noch unmittelbarer könnten hohe Goldpreise für Unternehmen relevant werden, die bereits vorhandenes goldhaltiges Material wirtschaftlich aufbereiten wollen. Genau hier setzt ESGold mit seinem Montauban-Projekt in Québec an. Statt zunächst eine neue Mine erschließen zu müssen, plant das Unternehmen, historische Bergbaurückstände, sogenannte Tailings, wiederaufzubereiten. Nach Angaben des Managements ist die Anlage vollständig genehmigt und soll Ende 2026 erste Produktion ermöglichen. CEO Gordon Robb verfolgt dabei eine klare Strategie: Zuerst Cashflow schaffen, anschließend mit diesen Mitteln das größere Explorationspotenzial in der Tiefe erschließen. Ein anhaltend hoher Goldpreis könnte die Wirtschaftlichkeit dieser Wiederaufbereitung zusätzlich begünstigen.